2021年12月23日主要化工产品涨跌排行榜及销售策略分析
一、市场整体概述
2021年12月23日,国内化工市场呈现分化走势。受国际原油价格震荡、北方地区环保限产政策以及下游年末备货节奏差异影响,基础化工原料涨跌互现。其中,聚酯产业链及部分卤素产品表现强势,而芳烃、部分醇类产品承压下行。化工产品销售需结合产品属性与地域供需特点灵活调整。
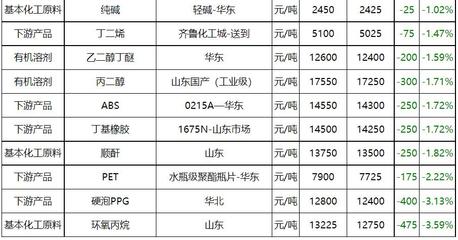
二、主要化工产品涨幅榜(环比前一日)
- 液氯:+8.6%(山东地区),供应端因部分氯碱企业降负荷,货源依然紧张。
- 双氧水(27.5%):+5.2%(河北地区),下游己内酰胺采购稳定,叠加运输受限。
- PTA:+3.4%(华东地区),原油成本支撑叠加聚酯工厂刚需补库。
- 乙二醇:+2.8%(张家港),港口库存下降及下游聚酯开工率提升。
- 环氧丙烷:+2.1%(山东地区), PO装置检修增多,供应偏紧。
三、主要化工产品跌幅榜(环比前一日)
- 纯苯:-4.3%(华东地区),下游苯乙烯利润压缩,询盘清淡。
- 甲醇:-3.6%(太仓地区),内地与港口套利窗口关闭,库压增加。
- 苯乙烯:-3.1%(华东地区),华中华东多套装置重启,供应回升。
- 醋酸:-2.7%(江苏地区),下游PTA、醋酸酯开工下滑,需求转弱。
- 丙烯:-2.2%(山东地区),粉料及环氧丙烷利润不佳,采购放缓。
四、化工产品销售策略建议
- 紧俏产品(液氯、双氧水、环氧丙烷):销售端应优先保障核心客户长约,受环保及运输影响区域可适度控量,避免低价抛售;同时注意液氯运输安全管理与下游接受度。
- 弱势产品(纯苯、甲醇、苯乙烯、醋酸、丙烯):积极出货为主,可对中小客户提供区域性优惠或账期支持;加大港口现货销售力度,关注价格接近成本线的止跌信号。
- 跨区套利机会(乙二醇、PTA):利用期货工具锁定加工利润,暂缓大批量现货采购,销售方面可结合点价模式落袋为安。
- 库存与进度控制(周转较慢产品):按日跟踪下游开工率及开工变动,加强与终端工厂联合保养接单氛围;减少单一客户集中度风险,保持合同发运履约率但避免无盈利出货。
五、风险提示
需持续关注:12月下旬寒潮对北方物流的限制、局部疫情对需求的扰动、国际油价与原料端波动、部分品种新装置投产预期,预计元旦前后市场仍有调整空间。
如若转载,请注明出处:http://www.jikestar23.com/product/47.html
更新时间:2026-10-22 09:07:29